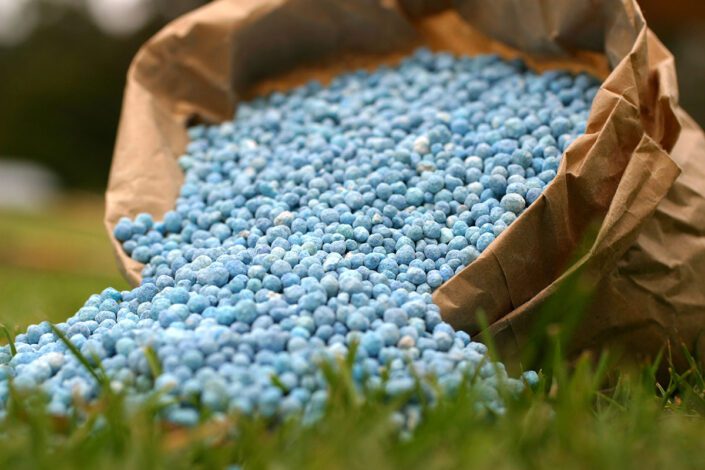
O Brasil iniciou o plantio da safra 2026/27 ainda dependente do mercado internacional para abastecer suas lavouras com fertilizantes. Embora a produção nacional de nitrogenados tenha sido retomada em três unidades industriais neste ano, o país continua importando a maior parte dos insumos utilizados na agricultura. O problema ganha importância diante das restrições de oferta e da valorização da amônia no exterior, que aumentam a preocupação com os custos da próxima safra de milho.
O assunto é abordado nesta terça-feira (03.11) pelo presidente do Instituto do Agronegócio (IA), Isan Rezende, em artigo publicado no LinkedIn. Ele chama a atenção para a alta de 46% no preço da amônia no Meio-Oeste dos Estados Unidos desde junho e para os possíveis reflexos sobre a compra de fertilizantes destinados ao milho de segunda safra de 2027. A análise destaca que a valorização da amônia americana não significa, necessariamente, aumento na mesma proporção do preço da ureia adquirida pelos produtores brasileiros.
A vulnerabilidade brasileira é expressiva. Segundo o Ministério da Agricultura e Pecuária (Mapa), as importações respondem por aproximadamente 93% do consumo nacional de fertilizantes. Em 2025, o país comprou no exterior 45,5 milhões de toneladas desses produtos, volume recorde. A dependência envolve diferentes nutrientes, especialmente nitrogênio, fósforo e potássio, essenciais à produtividade das lavouras.
Os números mais recentes mostram uma desaceleração das compras externas. Entre janeiro e setembro de 2026, o Brasil importou aproximadamente 28,46 milhões de toneladas de fertilizantes, redução de 15,7% em relação ao mesmo período do ano anterior. Somente em setembro, foram 3,11 milhões de toneladas, queda de 27,9% na comparação anual. No grupo dos nitrogenados, as importações do mês alcançaram 1,34 milhão de toneladas, recuo de 32,3%.
A ureia, um dos principais fertilizantes nitrogenados utilizados no país, respondeu por aproximadamente 710 mil toneladas das importações de setembro. O volume foi 12,8% inferior ao registrado no mesmo mês de 2025. A retração das compras ocorre justamente quando o setor agrícola se prepara para um novo ciclo de produção, o que torna importante acompanhar os estoques e a disponibilidade de insumos para as próximas etapas da safra.
A produção brasileira, por sua vez, começou a recuperar parte da capacidade que permaneceu paralisada nos últimos anos. As fábricas de fertilizantes nitrogenados de Sergipe e da Bahia retomaram as operações entre o fim de 2025 e o início de 2026. Em abril, a unidade de Araucária, no Paraná, também voltou a produzir ureia.
A fábrica paranaense possui capacidade instalada para produzir 720 mil toneladas anuais de ureia e 475 mil toneladas de amônia. Com as três unidades em operação comercial, a produção nacional poderá atender aproximadamente 20% do mercado brasileiro de ureia, segundo estimativas divulgadas pela Petrobras. Trata-se, porém, de capacidade potencial de atendimento, e não de um balanço consolidado da produção efetivamente realizada em 2026.
A diferença entre amônia e ureia é importante para compreender o problema. A amônia é uma das principais matérias-primas utilizadas na fabricação de fertilizantes nitrogenados, especialmente a ureia, que contém cerca de 46% de nitrogênio. Esse nutriente participa da formação da clorofila, indispensável à fotossíntese, e da produção de proteínas e outras substâncias necessárias ao crescimento das plantas.
Quando falta nitrogênio, a lavoura perde vigor, as folhas mais velhas tendem a amarelar e o desenvolvimento pode ficar comprometido. No milho, uma deficiência significativa durante o crescimento reduz o potencial produtivo e pode prejudicar a formação dos grãos. A adubação, entretanto, precisa considerar a análise do solo, o histórico da área e a recomendação técnica, porque a aplicação excessiva também representa desperdício e elevação dos custos.
A preocupação é especialmente relevante para a segunda safra de milho, que será implantada em grande parte do Centro-Oeste depois da colheita da soja. A Companhia Nacional de Abastecimento (Conab) projeta uma área de 18,48 milhões de hectares para esse cultivo em 2026/27, crescimento de 3,7%, com produção estimada em 113,2 milhões de toneladas.
No conjunto das três safras de milho, a previsão chega a aproximadamente 148 milhões de toneladas. A expansão é estimulada pelo consumo de ração animal, pelas exportações e pelo crescimento da indústria de etanol de milho, que amplia a demanda pelo cereal e torna ainda mais importante a manutenção da produtividade no campo.
O desafio é que o produtor precisa financiar essa produção antes de conhecer o resultado da colheita. Com o crédito mais caro e as margens pressionadas, a decisão de comprar fertilizantes envolve não apenas o preço do produto, mas também a quantidade de sacas de milho necessária para pagar cada tonelada de adubo.
A retomada da fabricação nacional representa um avanço na capacidade de abastecimento, mas ainda não elimina a exposição brasileira aos preços internacionais, ao câmbio e aos custos de transporte. Para a safra que está sendo plantada, o risco imediato não é de falta generalizada de fertilizantes, mas de dificuldades econômicas para os produtores que ainda precisam adquirir insumos, especialmente os nitrogenados destinados ao milho de 2027.