Para dar continuidade ao debate
sobre as mudanças trazidas pela Reforma Tributária e seus possíveis impactos
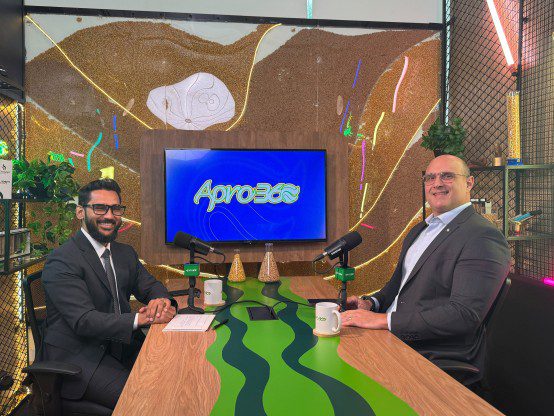
sobre o setor produtivo, o Apro360, podcast da Associação dos Produtores de
Soja e Milho de Mato Grosso (Aprosoja MT), recebeu o fiscal de tributos
estaduais e secretário adjunto de Projetos Estratégicos da Secretaria de Estado
de Fazenda de Mato Grosso (Sefaz), Vinicius José Simioni Silva. O episódio
contou também com a participação do consultor de Relações Governamentais,
Thiago Rocha, que conduziu a discussão sobre pontos que podem afetar
diretamente as operações realizadas pelo produtor rural.
Entre os temas abordados esteve a
exportação indireta, operação em que o produtor comercializa sua produção com
empresas aptas para realizar a exportação. Vinicius explicou os critérios
previstos na legislação e destacou a importância de o produtor verificar se a
empresa com a qual pretende realizar a operação está devidamente habilitada.
“As empresas que estiverem nessa
condição, cumprindo esses requisitos, como a questão do faturamento de 30% e
outros critérios, poderão, tanto pelo Comitê Gestor quanto pela Receita
Federal, realizar essa operação com suspensão do imposto. Quando o produtor
fizer uma venda para uma empresa nessas condições, será disponibilizado para
ele um cadastro com a relação de todas as empresas hábeis. Dessa forma,
consultando o CNPJ, ele conseguirá verificar se a empresa está habilitada para
operar ou não. Nessa hipótese, estando devidamente digna, a operação poderá
ocorrer com a suspensão do imposto”, afirmou.
Outro
ponto discutido durante o episódio foi o diferimento na venda da produção agrícola pelo produtor rural,
como forma de simplificar a operação, reduzir impactos financeiros no momento
da comercialização e evitar o acúmulo de créditos tributários. Vinícius avaliou
que a medida pode representar uma simplificação, mas ressaltou que é necessário
considerar também o direito a créditos gerados em outras operações realizadas
pelo produtor.
“Eu vejo que simplifica. Não tenho
como julgar qual foi o sentido de não ter estendido isso durante a tramitação
da reforma, mas, na minha visão, realmente simplifica. É preciso considerar
alguns pontos. Por exemplo, o produtor vai fazer outras operações que, estando
ele optante, regular e cumprindo os requisitos, vão lhe dar direito a crédito,
como é o caso do combustível. Então, por outro lado, isso, quando for
transferido para a cadeia seguinte, é um ponto que também precisa ser
trabalhado. Em relação ao impacto direto para o Estado, nós não vemos impacto.
Porque a tributação na reforma é orientada para o consumo. Então, a
distribuição dessa arrecadação para o Estado de Mato Grosso só vai ocorrer
quando houver a venda do produto para o consumidor final. É o consumidor final
que vai orientar para onde essa arrecadação será distribuída. Por exemplo, no
caso do etanol: produziu o milho, fez o processamento e assim por diante.
Durante todas essas etapas, não vai ocorrer a arrecadação diretamente para o
Estado de Mato Grosso. A arrecadação vai ocorrer para o Comitê Gestor, e esse
dinheiro ficará lá. Quando houver o consumo do etanol aqui no estado, aí, sobre
essa parcela, nessa proporção, é que o Estado vai receber o recurso. Então, o
diferimento, por si só, não seria um problema para o Estado de Mato Grosso. Nós
vemos até que essa linha de simplificação poderia facilitar, mas realmente é
algo que não está na nossa alçada, especialmente na nossa alçada técnica”,
pontuou.
A
discussão também abordou o acúmulo de créditos tributários e o funcionamento do
modelo cooperativo, especialmente diante das operações realizadas entre
produtores, cooperativas e empresas compradoras. Para Vinícius, o tema deve ser
analisado conforme as particularidades de cada operação, principalmente quando
não há uma relação cooperativa e a comercialização ocorre de forma direta com
tradings ou outros adquirentes.
“É algo que precisa ser estudado. No
caso das cooperativas, eu realmente não vejo dificuldade, porque é muito
simples fazer essa operação. O que eu vejo como uma possível dificuldade seria
na operação não cooperada, na venda direta do produtor para uma trading. Mas é
algo que precisa ser pensado e construído”, disse Vinicius Simioni.
Ao
explicar as principais mudanças provocadas pela Reforma Tributária, o
secretário adjunto também destacou uma alteração importante na relação entre
pagamento de tributos e geração de créditos, chamando atenção para os efeitos
financeiros dessas operações no caixa do produtor rural. Segundo ele, esse é um
dos pontos que merece atenção na avaliação do novo sistema, especialmente para
produtores que poderão optar entre permanecer como não contribuintes ou
ingressar no regime regular.
“É uma reforma que transforma a
nossa relação com o tributo, pensando diretamente no caixa. O crédito, por
exemplo, que você colocou: sobre tudo o que as empresas comprarem, haverá
incidência do imposto. Ela vai pagar o imposto junto com o produto, e aquele
imposto gera um direito de crédito imediato. No caso do ativo imobilizado, por
exemplo, imagine que tenha sido feita uma grande aquisição para estruturar a
empresa. Se ela não tiver condições de absorver esse crédito ao longo do tempo,
seja por outras características da operação ou por uma carga reduzida na saída,
ela pode requerer aquele crédito em dinheiro, por meio de ressarcimento. Esse é
até um ponto que precisa ser analisado pelos produtores, especialmente aqueles
que estão naquela faixa de possibilidade de não contribuinte, de até R$ 3,6
milhões, para avaliar se realmente é viável estar fora do sistema, em função
dessas peculiaridades. O ponto principal é que, em toda operação de compra
realizada, se estiver evidentemente dentro da hipótese de incidência, haverá a
cobrança de um imposto. Esse imposto sai do caixa, mas, ao mesmo tempo, gera um
direito de crédito para o adquirente”, finaliza o secretário.
O episódio integra a série especial
Reforma Tributária, produzida pelo Apro360 com o objetivo de ampliar o acesso a
informações e orientar o produtor rural sobre as mudanças no sistema
tributário. A iniciativa busca abordar, de forma prática, os principais pontos
da reforma e seus reflexos sobre as atividades do setor produtivo.